Domain ideale-sterbegeldversicherung.de kaufen?
Wir ziehen mit dem Projekt
ideale-sterbegeldversicherung.de um.
Sind Sie am Kauf der Domain
ideale-sterbegeldversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ideale-sterbegeldversicherung.de kaufen?
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Welche Versicherung zahlt im Todesfall?
Welche Versicherung zahlt im Todesfall hängt von den individuellen Vertragsbedingungen ab. In der Regel zahlt eine Lebensversicherung im Todesfall eine vorher vereinbarte Summe an die benannten Begünstigten aus. Auch eine Risikolebensversicherung kann im Todesfall Leistungen erbringen, wenn die versicherte Person während der Vertragslaufzeit verstirbt. Es ist wichtig, die Vertragsbedingungen und Leistungen der jeweiligen Versicherung im Todesfall genau zu prüfen, um sicherzustellen, dass die Hinterbliebenen im Ernstfall abgesichert sind. Es empfiehlt sich, im Vorfeld mit einem Versicherungsberater zu sprechen, um die passende Absicherung im Todesfall zu finden. **

Ähnliche Suchbegriffe für HMIP-BDT---Dimmaktor
Top-Angebote
Produkte zum Begriff HMIP-BDT---Dimmaktor:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Homematic IP, Aktor, Set Dimmaktor 3x BDT (Dimmaktor)Der einfach in bestehende Markenschalter-Installationen integrierbare Dimmaktor ermöglicht sowohl das ferngesteuerte Dimmen von Lampen als auch das Dimmen vor Ort. Der Aktor kann, von der Homematic IP App gesteuert, Lasten bis 80 W nahezu stufenlos in 0,5-%-Schritten dimmen. Durch seine kompakte Bauart kann er in Standard-Unterputzdosen eingebaut werden. Unterputz-Dimmaktor für die Montage in Standard-Unterputzdosen, nur 37 mm tief. Phasenabschnittdimmer für die Steuerung von Glühlampen, HV-Halogenlampen, NV-Halogenlampen mit elektronischem Trafo, dimmbaren Energiesparlampen und dimmbaren LEDs. Geringe Ruhestromaufnahme. Bereits für Lasten ab 3 VA einsetzbar. Integration auch in bestehende Schalterserien durch Nutzung vorhandener Rahmen und Wippen. Mit entsprechendem Adapter in die gängigsten Designs führender Schalterhersteller integrierbar: Busch-Jaeger, Gira, Merten, Berker, Jung, Düwi, Kopp. Kann mit dem Access-Point in Verbindung mit der Homematic IP App betrieben werden, der Homematic Zentrale CCU2 oder der Smart Home Zentrale CCU3. Sprachsteuerung mit Amazon Alexa und Google Assistant möglich (Homematic IP Access-Point erforderlich), über Homematic Zentrale CCU2 oder Smart Home Zentrale CCU3 über Partnerlösungen möglich. Der Betrieb erfordert die Anbindung an eine der folgenden Lösungen: Homematic IP Access Point mit kostenloser Smartphone-App und gebührenfreiem Cloud-Service, Zentrale CCU2/CCU3 mit lokaler Bedienoberfläche, WebUI, Funkmodule für Raspberry Pi, Partnerlösungen von Drittanbietern. Bitte beachten! Für die Installation muss ein Neutralleiter vorhanden sein.169,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HMIP FDT - Dimmaktor UnterputzHomematic IP Smart Home Dimmaktor Unterputz – Phasenabschnitt Der Homematic IP Dimmaktor Unterputz ist Teil des Homematic IP Smart-Home-Systems und kann zum Ein- bzw. Ausschalten sowie zum Dimmen von Leuchten eingesetzt werden. Der Dimmaktor ist kompakt gebaut, sodass er bequem in Standard-Unterputz- oder auch Aufputzdosen Platz findet. Bereits bestehende Lichtsysteme können so durch die Nutzung vorhandener Kabel mit wenigen Handgriffen modernisiert und zukünftig per Funk über eine Fernbedienung, einen Wandtaster oder die kostenlose Smartphone-App gesteuert werden. Da es sich bei dem Aktor um einen Phasenabschnittsdimmer handelt, eignet sich dieser für klassische Glühlampen, Halogenlampen, für dimmbare Energiesparlampen wie auch für die meisten dimmbaren LED-Lampen. Der vollelektronische Phasenabschnittsdimmer wurde hierbei besonders für energiesparende Leuchtmittel optimiert, deren Schaltleistung zwischen 3 und 80 VA liegt. Die moderne Elektronik macht einen Betrieb ohne jegliche Geräuschentwicklung möglich. Wurde der Dimmer in ein Homematic IP System integriert, kann die Lichtleistung bequem in 0,5-%-Schritten gedimmt werden. Optimiert für moderne Leuchtmittel und damit besonders geeignet für kleine Lasten (z. B. LED) Moderner, vollelektronischer Phasenabschnittdimmer für besonders leisen Betrieb ohne Geräuschentwicklung (im Vergleich zu älteren Dimmern) Über die Homematic IP App können angeschlossene Leuchten in 0,5 %-Schritten nahezu stufenlos gedimmt werden Geringe Ruhestromaufnahme Kompakte Bauform zur einfachen Montage in Unterputzdosen oder in Aufputz-Verteilerdosen (z. B. ELS Spelsberg Abox 25, IP65) für den Einsatz in Kellerräumen oder Außenbereichen Schraublose Klemmen für besonders einfache Montage Komfortable Steuerung über die Homematic IP App oder per Homematic IP Fernbedienung Kann mit dem Access Point in Verbindung mit der Homematic IP App (ohne Folgekosten), der Homematic Zentrale CCU2 sowie mit vielen Partnerlösungen betrieben werden, wie z.B. ALEXA59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung für den Todesfall?
Welche Versicherung für den Todesfall ist die beste Option für mich? Gibt es spezifische Versicherungen, die meine Familie im Falle meines Todes finanziell absichern können? Welche Leistungen bieten verschiedene Versicherungen für den Todesfall an und wie unterscheiden sie sich voneinander? Ist es sinnvoll, eine separate Todesfallversicherung abzuschließen oder sind andere Versicherungen wie Lebensversicherungen ausreichend? Wie kann ich sicherstellen, dass meine Familie im Todesfall finanziell abgesichert ist? **
-
Welche Versicherung zahlt Beerdigung?
"Welche Versicherung zahlt Beerdigung?" ist eine häufig gestellte Frage, da viele Menschen sich darüber Gedanken machen, wie sie ihre Bestattungskosten abdecken können. In der Regel übernimmt die Sterbegeldversicherung oder eine spezielle Bestattungsvorsorge die Kosten für die Beerdigung. Auch einige Lebensversicherungen bieten eine Option zur Deckung von Bestattungskosten an. Es ist wichtig, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und gegebenenfalls entsprechende Vorsorge zu treffen, um die finanzielle Belastung für die Hinterbliebenen zu minimieren. Letztendlich ist es ratsam, sich individuell beraten zu lassen, um die passende Versicherungslösung für die eigene Situation zu finden. **
-
Wie können Familien und Hinterbliebene in verschiedenen Lebensbereichen wie Versicherung, Finanzen und Rechtsschutz vor unvorhergesehenen Ereignissen geschützt werden?
Familien und Hinterbliebene können sich durch den Abschluss von Versicherungen wie Lebensversicherungen, Unfallversicherungen und Krankenversicherungen gegen unvorhergesehene Ereignisse absichern. Zudem ist es wichtig, finanzielle Vorsorge zu treffen, indem beispielsweise ein Notfallfonds aufgebaut wird und eine umfassende Finanzplanung durchgeführt wird. Darüber hinaus können rechtliche Vorsorgemaßnahmen wie die Erstellung eines Testaments, Vorsorgevollmachten und Patientenverfügungen getroffen werden, um im Falle von Krankheit oder Tod abgesichert zu sein. Es ist ratsam, regelmäßig die bestehenden Versicherungen und Vorsorgemaßnahmen zu überprüfen und gegebenenfalls anzupassen, um einen umfassenden Schutz zu gewährle **
-
Was ist mit einer Versicherung im Todesfall?
Eine Versicherung im Todesfall ist eine Art von Versicherungspolice, die im Falle des Todes des Versicherten Leistungen an die benannten Begünstigten auszahlt. Diese Leistungen können dazu dienen, finanzielle Belastungen wie Beerdigungskosten, offene Schulden oder den Verlust des Einkommens des Verstorbenen zu decken. Die Höhe der Leistungen und die Prämienhöhe hängen von verschiedenen Faktoren wie dem Alter und Gesundheitszustand des Versicherten ab. Es ist wichtig, eine solche Versicherung abzuschließen, um sicherzustellen, dass die Hinterbliebenen im Todesfall finanziell abgesichert sind. **

Was sind die wichtigsten Möglichkeiten zur Absicherung im Todesfall?
Die wichtigsten Möglichkeiten zur Absicherung im Todesfall sind eine Lebensversicherung, ein Testament und eine Vorsorgevollmacht. Eine Lebensversicherung bietet finanzielle Unterstützung für Hinterbliebene, ein Testament regelt die Verteilung des Nachlasses und eine Vorsorgevollmacht legt fest, wer im Ernstfall Entscheidungen treffen darf. **
Wie kann man eine finanzielle Absicherung im Todesfall gewährleisten?
Durch den Abschluss einer Risikolebensversicherung kann man seine Familie im Todesfall finanziell absichern. Eine Vorsorgevollmacht und ein Testament regeln, wie das Vermögen im Todesfall verteilt werden soll. Eine regelmäßige Überprüfung und Anpassung der finanziellen Absicherung ist wichtig, um sicherzustellen, dass sie den aktuellen Bedürfnissen entspricht. **
Top-Angebote
Produkte zum Begriff HMIP-BDT---Dimmaktor:
-
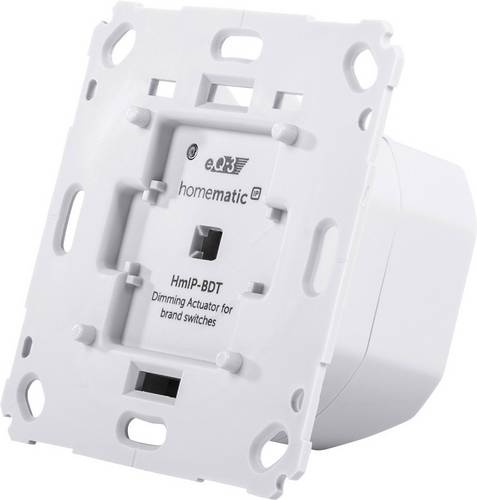
HMIP BDT - Dimmaktor für MarkenschalterHomematic Dimmaktor für Markenschalter - Phasenabschnitt Ermöglicht das Dimmen von angeschlossenen Glühlampen, HV-Halogenlampen, NV-Halogenlampen mit elektronischem Trafo, dimmbaren Energiesparlampen und dimmbaren LED-Leuchten. Lässt sich komfortabel direkt am Gerät über den Taster steuern, über die Homematic IP App, per Homematic IP Fernbedienung, Funk-Wandtaster oder über Sprachsteuerung (Amazon Alexa oder Google Assistant). Dimmt die Smart Home Beleuchtung nahezu stufenlos in 1 %-Schritten über die Homematic IP App Geeignet für den Einbau in Standard-Unterputzdosen. Integrierbar mit passendem Adapter in die gängigsten Lichtschalter-Designs führender Hersteller: Busch-Jaeger, Gira, Merten, Berker, Jung, Düwi, Kopp Kann in einer dieser Varianten für die Smart Home Beleuchtung genutzt werden: mit Homematic IP Access Point und kostenloser Smartphone-App sowie gebührenfreiem Cloud-Service mit Zentrale CCU3 und lokaler Bedienoberfläche WebUI über Partnerlösungen von Drittanbietern Dimmbare Leuchten unsichtbar nachgerüstet Dimmen Sie Ihre Leuchten smart und nahezu stufenlos. Möglich macht das der Homematic IP Dimmaktor für Markenschalter. Mit dem Homematic IP Dimmaktor für Markenschalter kann das bestehende Leuchtensystem mit Leichtigkeit in ein Homematic IP Smart-Home-System eingebunden werden. So machen Sie aus vielen verschiedenen Lampen Ihre Smart Home Beleuchtung. Mit seiner kompakten Bauform passt der Dimmaktor bequem in Standard-Unterputzdosen. Bereits bestehende Schalter können so mit wenigen Handgriffen ersetzt werden, wenn neben der Phase auch ein Neutralleiter in der Unterputzdose vorhanden ist. Leise und vielseitig Der Dimmaktor arbeitet vollkommen geräuschlos zusammen mit vielen verschiedenen modernen Leuchtmitteln und auch solchen mit besonders kleinen Stromlasten: Dimmbare LEDs Dimmbare Energiesparlampen Klassische Glühlampen HV-Halogenlampen NV-Halogenlampen mit elektronischem Trafo Dimmen Sie mit dem Homematic IP Dimmaktor Ihre Smart Home Beleuchtung wie gewünscht: Zusammengefasst in einer Gruppe, einzeln automatisiert, über Homematic IP Taster und Fernbedienungen, per Sprachbefehl, direkt am Gerät oder per Smartphone - zuhause und von unterwegs. Tipp: Der Homematic IP Dimmaktor kann mit dem passenden Adapter in die gängigsten Marken-Lichtschalter integriert werden: Busch-Jaeger, Gira, Merten, Berker, Jung, Düwi und Kopp.59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Versicherung zahlt im Todesfall?
Welche Versicherung zahlt im Todesfall hängt von den individuellen Vertragsbedingungen ab. In der Regel zahlt eine Lebensversicherung im Todesfall eine vorher vereinbarte Summe an die benannten Begünstigten aus. Auch eine Risikolebensversicherung kann im Todesfall Leistungen erbringen, wenn die versicherte Person während der Vertragslaufzeit verstirbt. Es ist wichtig, die Vertragsbedingungen und Leistungen der jeweiligen Versicherung im Todesfall genau zu prüfen, um sicherzustellen, dass die Hinterbliebenen im Ernstfall abgesichert sind. Es empfiehlt sich, im Vorfeld mit einem Versicherungsberater zu sprechen, um die passende Absicherung im Todesfall zu finden. **
-
Welche Versicherung für den Todesfall?
Welche Versicherung für den Todesfall ist die beste Option für mich? Gibt es spezifische Versicherungen, die meine Familie im Falle meines Todes finanziell absichern können? Welche Leistungen bieten verschiedene Versicherungen für den Todesfall an und wie unterscheiden sie sich voneinander? Ist es sinnvoll, eine separate Todesfallversicherung abzuschließen oder sind andere Versicherungen wie Lebensversicherungen ausreichend? Wie kann ich sicherstellen, dass meine Familie im Todesfall finanziell abgesichert ist? **
-
Welche Versicherung zahlt Beerdigung?
"Welche Versicherung zahlt Beerdigung?" ist eine häufig gestellte Frage, da viele Menschen sich darüber Gedanken machen, wie sie ihre Bestattungskosten abdecken können. In der Regel übernimmt die Sterbegeldversicherung oder eine spezielle Bestattungsvorsorge die Kosten für die Beerdigung. Auch einige Lebensversicherungen bieten eine Option zur Deckung von Bestattungskosten an. Es ist wichtig, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und gegebenenfalls entsprechende Vorsorge zu treffen, um die finanzielle Belastung für die Hinterbliebenen zu minimieren. Letztendlich ist es ratsam, sich individuell beraten zu lassen, um die passende Versicherungslösung für die eigene Situation zu finden. **
Ähnliche Suchbegriffe für HMIP-BDT---Dimmaktor
-
Homematic IP, Aktor, Set Dimmaktor 3x BDT (Dimmaktor)Der einfach in bestehende Markenschalter-Installationen integrierbare Dimmaktor ermöglicht sowohl das ferngesteuerte Dimmen von Lampen als auch das Dimmen vor Ort. Der Aktor kann, von der Homematic IP App gesteuert, Lasten bis 80 W nahezu stufenlos in 0,5-%-Schritten dimmen. Durch seine kompakte Bauart kann er in Standard-Unterputzdosen eingebaut werden. Unterputz-Dimmaktor für die Montage in Standard-Unterputzdosen, nur 37 mm tief. Phasenabschnittdimmer für die Steuerung von Glühlampen, HV-Halogenlampen, NV-Halogenlampen mit elektronischem Trafo, dimmbaren Energiesparlampen und dimmbaren LEDs. Geringe Ruhestromaufnahme. Bereits für Lasten ab 3 VA einsetzbar. Integration auch in bestehende Schalterserien durch Nutzung vorhandener Rahmen und Wippen. Mit entsprechendem Adapter in die gängigsten Designs führender Schalterhersteller integrierbar: Busch-Jaeger, Gira, Merten, Berker, Jung, Düwi, Kopp. Kann mit dem Access-Point in Verbindung mit der Homematic IP App betrieben werden, der Homematic Zentrale CCU2 oder der Smart Home Zentrale CCU3. Sprachsteuerung mit Amazon Alexa und Google Assistant möglich (Homematic IP Access-Point erforderlich), über Homematic Zentrale CCU2 oder Smart Home Zentrale CCU3 über Partnerlösungen möglich. Der Betrieb erfordert die Anbindung an eine der folgenden Lösungen: Homematic IP Access Point mit kostenloser Smartphone-App und gebührenfreiem Cloud-Service, Zentrale CCU2/CCU3 mit lokaler Bedienoberfläche, WebUI, Funkmodule für Raspberry Pi, Partnerlösungen von Drittanbietern. Bitte beachten! Für die Installation muss ein Neutralleiter vorhanden sein.169,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HMIP FDT - Dimmaktor UnterputzHomematic IP Smart Home Dimmaktor Unterputz – Phasenabschnitt Der Homematic IP Dimmaktor Unterputz ist Teil des Homematic IP Smart-Home-Systems und kann zum Ein- bzw. Ausschalten sowie zum Dimmen von Leuchten eingesetzt werden. Der Dimmaktor ist kompakt gebaut, sodass er bequem in Standard-Unterputz- oder auch Aufputzdosen Platz findet. Bereits bestehende Lichtsysteme können so durch die Nutzung vorhandener Kabel mit wenigen Handgriffen modernisiert und zukünftig per Funk über eine Fernbedienung, einen Wandtaster oder die kostenlose Smartphone-App gesteuert werden. Da es sich bei dem Aktor um einen Phasenabschnittsdimmer handelt, eignet sich dieser für klassische Glühlampen, Halogenlampen, für dimmbare Energiesparlampen wie auch für die meisten dimmbaren LED-Lampen. Der vollelektronische Phasenabschnittsdimmer wurde hierbei besonders für energiesparende Leuchtmittel optimiert, deren Schaltleistung zwischen 3 und 80 VA liegt. Die moderne Elektronik macht einen Betrieb ohne jegliche Geräuschentwicklung möglich. Wurde der Dimmer in ein Homematic IP System integriert, kann die Lichtleistung bequem in 0,5-%-Schritten gedimmt werden. Optimiert für moderne Leuchtmittel und damit besonders geeignet für kleine Lasten (z. B. LED) Moderner, vollelektronischer Phasenabschnittdimmer für besonders leisen Betrieb ohne Geräuschentwicklung (im Vergleich zu älteren Dimmern) Über die Homematic IP App können angeschlossene Leuchten in 0,5 %-Schritten nahezu stufenlos gedimmt werden Geringe Ruhestromaufnahme Kompakte Bauform zur einfachen Montage in Unterputzdosen oder in Aufputz-Verteilerdosen (z. B. ELS Spelsberg Abox 25, IP65) für den Einsatz in Kellerräumen oder Außenbereichen Schraublose Klemmen für besonders einfache Montage Komfortable Steuerung über die Homematic IP App oder per Homematic IP Fernbedienung Kann mit dem Access Point in Verbindung mit der Homematic IP App (ohne Folgekosten), der Homematic Zentrale CCU2 sowie mit vielen Partnerlösungen betrieben werden, wie z.B. ALEXA59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Homematic IP, Aktor, Dimmaktor für Hutschienenmontage HmIP (Dimmaktor)Dimmt bis zu drei Leuchten vom Verteilerschrank aus: Das robuste Gehäusedesign bietet eine fachgerechte und dennoch einfache Installation auf Standard-Hutschienen. Anschliessend stehen vielseitige Steuerungsmöglichkeiten direkt über handelsübliche 230 V-Taster, per Funk über Homematic IP Taster bzw. Fernbedienungen und sogar jederzeit über die Smartphone-App zur Verfügung. Licht intelligent schalten und dimmen: Nahezu stufenloses Dimmen und Schalten von bis zu drei angeschlossenen Leuchten über unabhängige Kanäle für die ideale Lichtstimmung im Smart Home. Für viele Leuchtmittel geeignet: Dimmbare LEDs, dimmbare Energiesparlampen, Glühlampen, HV-Halogenlampen, NV-Halogenlampen mit elektronischem Trafo. Komfortable Installation: Die Montage auf Standard-Hutschienen gestaltet sich durch Federkraftklemmen besonders einfach. Auch ohne Programmierung können die Funktion und Verkabelung dank des beleuchteten Displays und der Gerätetasten bereits während der Installation direkt am Gerät überprüft werden. Flexible Bedienung: Angeschlossene Leuchten können flexibel über Funk-Taster oder Funk-Fernbedienungen sowie jederzeit über die kostenlose Homematic IP App gesteuert werden. Alternativ ist auch eine manuelle Bedienung über konventionelle, drahtgebundene Taster möglich. Der Mehrwert für ein smartes Zuhause: Ebenso für Ausbauten als auch zum Nachrüsten geeignet. Kann problemlos im Verteilerschrank verbaut werden. Kein Eingriff in die Installation auf Raumebene nötig. Vorhandene Schalter und Taster können einfach weiterverwendet werden. Ideal, um Stromstossschalter zu ersetzen.279,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien und Hinterbliebene in verschiedenen Lebensbereichen wie Versicherung, Finanzen und Rechtsschutz vor unvorhergesehenen Ereignissen geschützt werden?
Familien und Hinterbliebene können sich durch den Abschluss von Versicherungen wie Lebensversicherungen, Unfallversicherungen und Krankenversicherungen gegen unvorhergesehene Ereignisse absichern. Zudem ist es wichtig, finanzielle Vorsorge zu treffen, indem beispielsweise ein Notfallfonds aufgebaut wird und eine umfassende Finanzplanung durchgeführt wird. Darüber hinaus können rechtliche Vorsorgemaßnahmen wie die Erstellung eines Testaments, Vorsorgevollmachten und Patientenverfügungen getroffen werden, um im Falle von Krankheit oder Tod abgesichert zu sein. Es ist ratsam, regelmäßig die bestehenden Versicherungen und Vorsorgemaßnahmen zu überprüfen und gegebenenfalls anzupassen, um einen umfassenden Schutz zu gewährle **
-
Was ist mit einer Versicherung im Todesfall?
Eine Versicherung im Todesfall ist eine Art von Versicherungspolice, die im Falle des Todes des Versicherten Leistungen an die benannten Begünstigten auszahlt. Diese Leistungen können dazu dienen, finanzielle Belastungen wie Beerdigungskosten, offene Schulden oder den Verlust des Einkommens des Verstorbenen zu decken. Die Höhe der Leistungen und die Prämienhöhe hängen von verschiedenen Faktoren wie dem Alter und Gesundheitszustand des Versicherten ab. Es ist wichtig, eine solche Versicherung abzuschließen, um sicherzustellen, dass die Hinterbliebenen im Todesfall finanziell abgesichert sind. **
-
Was sind die wichtigsten Möglichkeiten zur Absicherung im Todesfall?
Die wichtigsten Möglichkeiten zur Absicherung im Todesfall sind eine Lebensversicherung, ein Testament und eine Vorsorgevollmacht. Eine Lebensversicherung bietet finanzielle Unterstützung für Hinterbliebene, ein Testament regelt die Verteilung des Nachlasses und eine Vorsorgevollmacht legt fest, wer im Ernstfall Entscheidungen treffen darf. **
-
Wie kann man eine finanzielle Absicherung im Todesfall gewährleisten?
Durch den Abschluss einer Risikolebensversicherung kann man seine Familie im Todesfall finanziell absichern. Eine Vorsorgevollmacht und ein Testament regeln, wie das Vermögen im Todesfall verteilt werden soll. Eine regelmäßige Überprüfung und Anpassung der finanziellen Absicherung ist wichtig, um sicherzustellen, dass sie den aktuellen Bedürfnissen entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.